Etusivu / Blogi / Lapset ja raha
Lapsen kolme rahapurkkia: anna, säästä ja käytä
Lapsen on hyvä ymmärtää jo nuorena, mistä raha tulee ja mihin sitä voi käyttää. Yksi yksinkertaisimmista tavoista opettaa tätä on jakaa kaikki lapsen saama raha kolmeen osaan: osa annetaan, osa säästetään ja osa saa käyttää. Kun jako tehdään aina samalla tavalla, siitä tulee tapa, joka kantaa aikuisuuteen asti.
Mistä menetelmä tulee
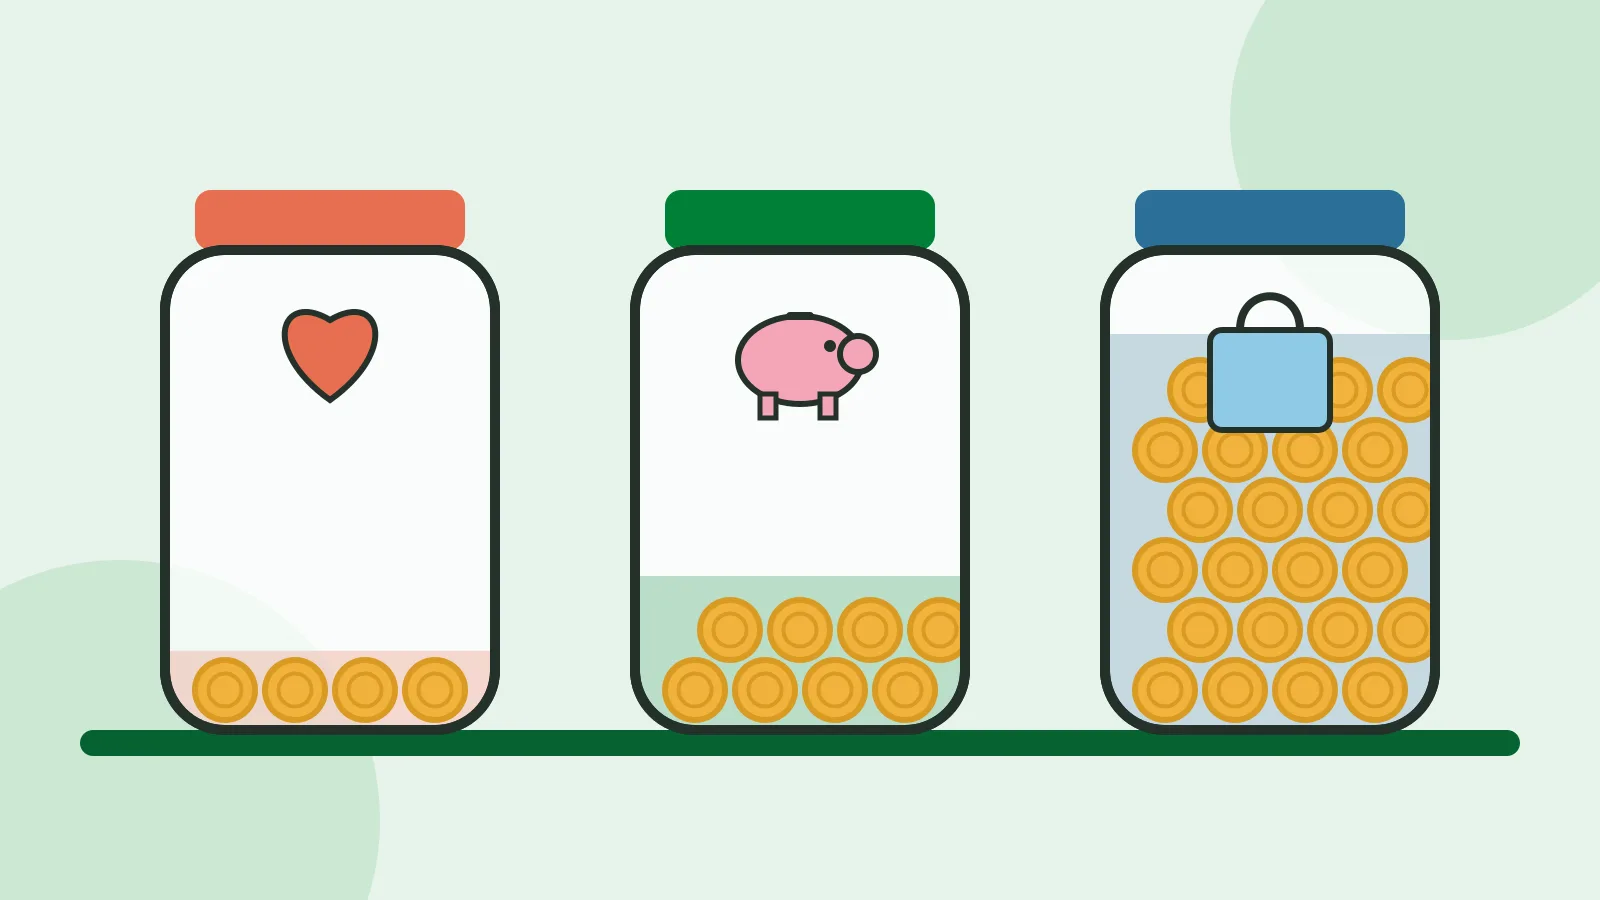
Dave Ramsey ja Rachel Cruz ehdottavat kirjassaan Smart Money Smart Kids (2014), että noin 5–13-vuotiaalla lapsella olisi kolme rahan käyttökategoriaa. Kaikki tulot, kuten palkkiot kotitöistä, viikkoraha ja rahalahjat, jaetaan niihin:
- Anna, 10 %. Lahjoitus hyväntekeväisyyteen tai lahja jollekulle toiselle.
- Säästä, 20 %. Isompaa tavoitetta tai tulevaisuutta varten.
- Käytä, 70 %. Lapsi saa päättää itse, mihin rahan käyttää.
Suomalaisessa kirjallisuudessa samantyylinen jako on Terhi Majasalmen ja Camilla Tuomisen kirjassa Koululaisen rahakirja – saavuta unelmasi viisaiden rahataitojen avulla. Siinä kolme tiliä ovat:
- Sijoitustili pitkäjänteiseen säästämiseen ja sijoittamiseen
- Unelmatili lyhyemmän aikavälin tavoitteisiin, esimerkiksi uuteen puhelimeen
- Käyttötili kulutukseen.
Suomalaisesta mallista antaminen puuttuu, mutta siinä on erikseen lyhyen ja pitkän aikavälin säästäminen. Kumpikin malli toimii, ja niitä voi myös yhdistää: neljä purkkia (anna, unelma, sijoitus, käytä) sopii hyvin vähän vanhemmalle lapselle.
Mitä kukin purkki opettaa
| Purkki | Osuus | Mitä lapsi oppii | Esimerkkejä |
|---|---|---|---|
| Anna | 10 % | Rahalla voi auttaa muita ja ilahduttaa läheisiä. | Keräys koulussa, eläinsuojeluyhdistys, lahja isovanhemmalle. |
| Säästä | 20 % | Kärsivällisyyttä, ja sen, että isoihin asioihin pitää varautua etukäteen. | Polkupyörä, peli, rippijuhlat tai rahasto, joka kasvaa vuosia. |
| Käytä | 70 % | Valintoja: kun raha on käytetty, sitä ei ole enää. | Karkit, tarrat, leffalippu, pienet lelut. |
Prosentit ovat suuntaa antavia. Tärkeintä on, ettei kaikki raha mene suoraan kulutukseen, mutta ei myöskään kaikki säästöön. Jos lapsi ei saa koskaan käyttää rahaa itse, hän ei opi tekemään valintoja eikä kestämään huonon ostoksen harmitusta.
Esimerkki: 10 euron viikkoraha
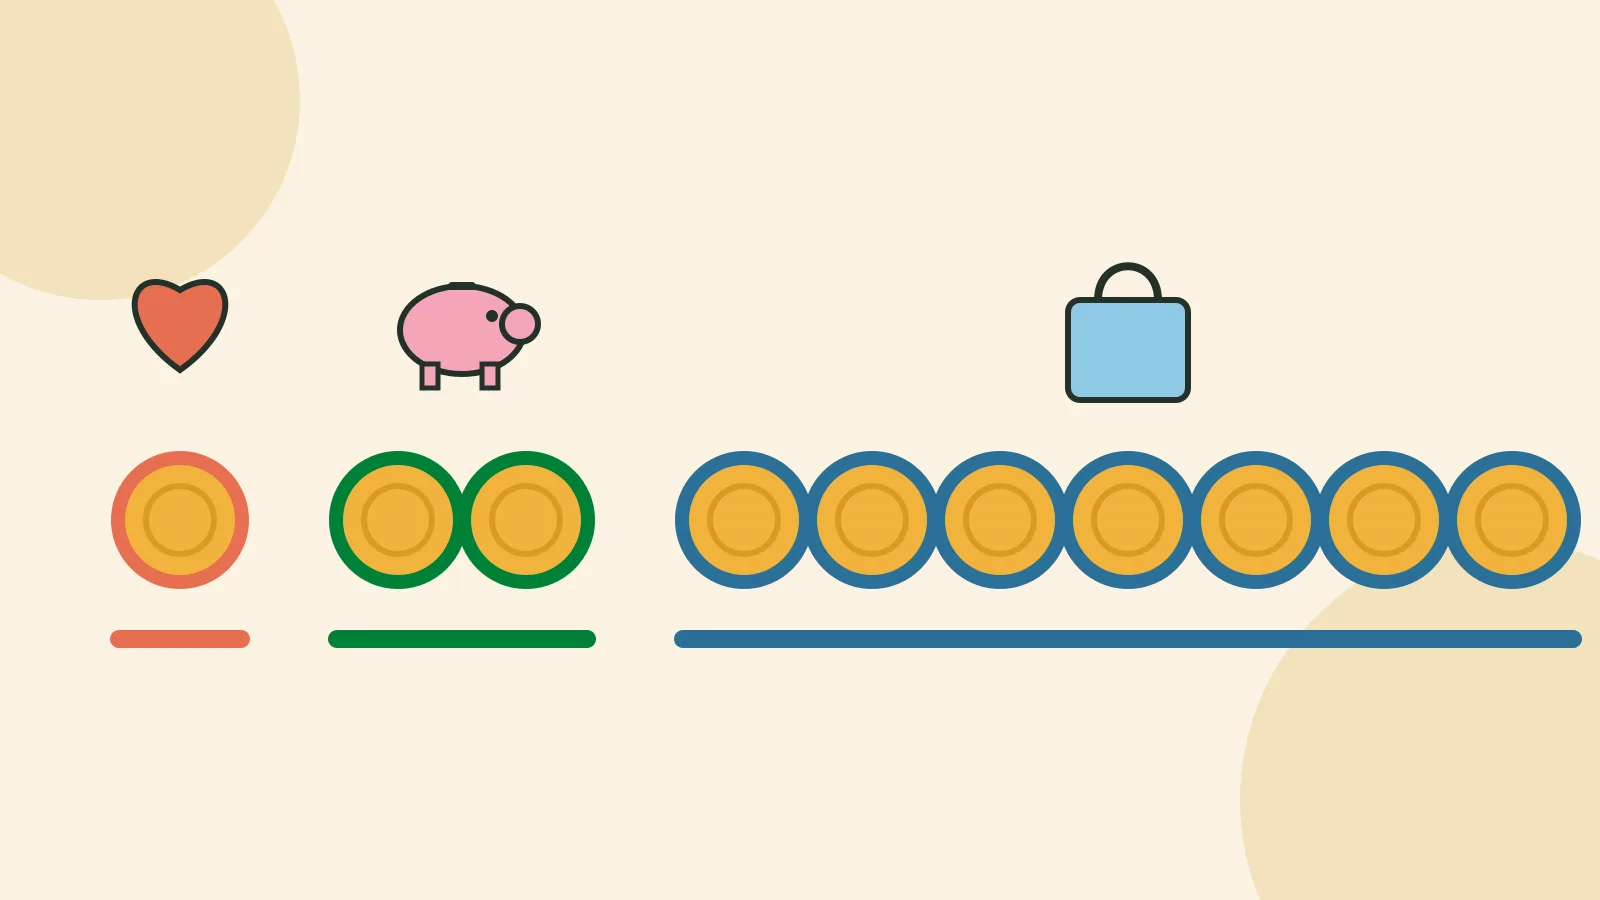
Jos lapsi saa 10 euroa viikossa, jako menee näin:
- 1 € antamisen purkkiin. Kuukaudessa kertyy noin 4 €, jonka lapsi voi itse päättää lahjoittaa.
- 2 € säästöpurkkiin. Vuodessa kertyy yli 100 €, mikä riittää jo isompaan hankintaan.
- 7 € käyttöön. Lapsi päättää itse, mutta myös kantaa seuraukset.
Pienemmällä lapsella jako kannattaa tehdä kolikoilla, jotta sen näkee ja tuntee kädessä. Kahden euron kolikot ja euron kolikot jakautuvat helposti.
Näin aloitat
- Hanki kolme läpinäkyvää purkkia. Lasipurkit tai muoviset säästölaatikot käyvät hyvin. Kun lapsi näkee rahan kertyvän, säästäminen palkitsee.
- Askarrelkaa yhdessä etiketit. Lapsi voi piirtää purkkeihin oman kuvan: sydämen, possun ja ostoskassin.
- Sopikaa jakosääntö. Kirjoita prosentit tai euromäärät paperille purkkien viereen.
- Jakakaa raha heti, kun se tulee. Viikkoraha, kotityöpalkkio tai syntymäpäivärahat jaetaan purkkeihin ennen kuin mitään ostetaan.
- Asettakaa säästötavoite. Kuva tavoitteesta säästöpurkin kylkeen auttaa jaksamaan.
- Päättäkää yhdessä, kenelle anna-purkki annetaan. Lapselle on tärkeää päästä valitsemaan itse kohde.
Menetelmä kasvaa lapsen mukana
- 5–8 vuotta: fyysiset purkit ja kolikot. Pienet summat ja lyhyet säästötavoitteet, kuten muutama viikko.
- 9–12 vuotta: lapsen oma pankkitili ja ehkä pankkikortti käyttörahalle. Säästöt voi siirtää omalle säästötilille tai rahastoon. Purkkiajattelu säilyy, vaikka raha on digitaalista.
- 13 vuotta ja vanhempi: kesätyöpalkka, oma budjetti ja ensimmäiset sijoitukset. Nuori voi jo ymmärtää, miten säännöllinen rahastosäästäminen kasvaa korkoa korolle. Lue lisää artikkelista keskimääräisistä tuotoista osakemarkkinoilla.
Vinkit vanhemmille
- Anna lapsen tehdä virheitä. Jos koko käyttöraha menee ensimmäisenä päivänä karkkiin, se on halpa oppitunti. Älä täydennä purkkia.
- Vastinraha motivoi. Jos lapsi säästää johonkin isoon, vanhempi voi lisätä esimerkiksi euron jokaista säästettyä kahta euroa kohden. Sama periaate on monessa työpaikan henkilöstörahastossa.
- Puhukaa rahasta ääneen. Kerro, miksi itse säästät tai miksi jätät jotain ostamatta. Lapsi oppii eniten esimerkistä.
- Pidä sääntö yksinkertaisena. Jako, jota ei tarvitse laskea, pysyy käytössä. Euromäärät toimivat pienelle lapselle paremmin kuin prosentit.
- Antaminen ei aina tarkoita rahaa hyväntekeväisyyteen. Pienelle lapselle konkreettisempaa voi olla lahja kaverille tai ruoka-apuun vietävä ostos.
Kirjat aiheesta
- Smart Money Smart Kids, Dave Ramsey ja Rachel Cruz (2014). Englanninkielinen kirja vanhemmille. Siinä on anna–säästä–käytä-malli ja paljon käytännön vinkkejä eri-ikäisille. Lisää Dave Ramseyn neuvoja rahasta ja lapsista löytyy hänen sivuiltaan Ramsey Solutions.
- Koululaisen rahakirja, Terhi Majasalmi ja Camilla Tuominen (2017). Suomenkielinen kirja koululaisille ja heidän vanhemmilleen. Siinä on kolmen tilin malli ja harjoituksia unelmien saavuttamiseen.
Dave Ramseyn koko talouden seitsemän askeleen mallia käsittelen artikkelissa mistä apua oman talouden hallintaan. Lisää ala- ja yläkouluikäisille sopivia talouskirjoja on artikkelissani sijoituskerhosta kouluun.