Etusivu / Blogi / Oma talous
Korkoa korolle: esimerkit, 72:n sääntö ja miksi aikainen aloitus kannattaa
Korkoa korolle tarkoittaa, että saat tuottoa paitsi sijoittamallesi rahalle, myös jo saamillesi tuotoille. Ensimmäisinä vuosina vaikutus on pieni. Vuosikymmenten aikana siitä tulee säästöjen suurin osa.
Lausetta “korkoa korolle on maailman kahdeksas ihme” pidetään usein Albert Einsteinin sanomana, mutta luotettavaa lähdettä sille ei ole. Ajatus pitää silti paikkansa.
Yksinkertainen korko vs. korkoa korolle
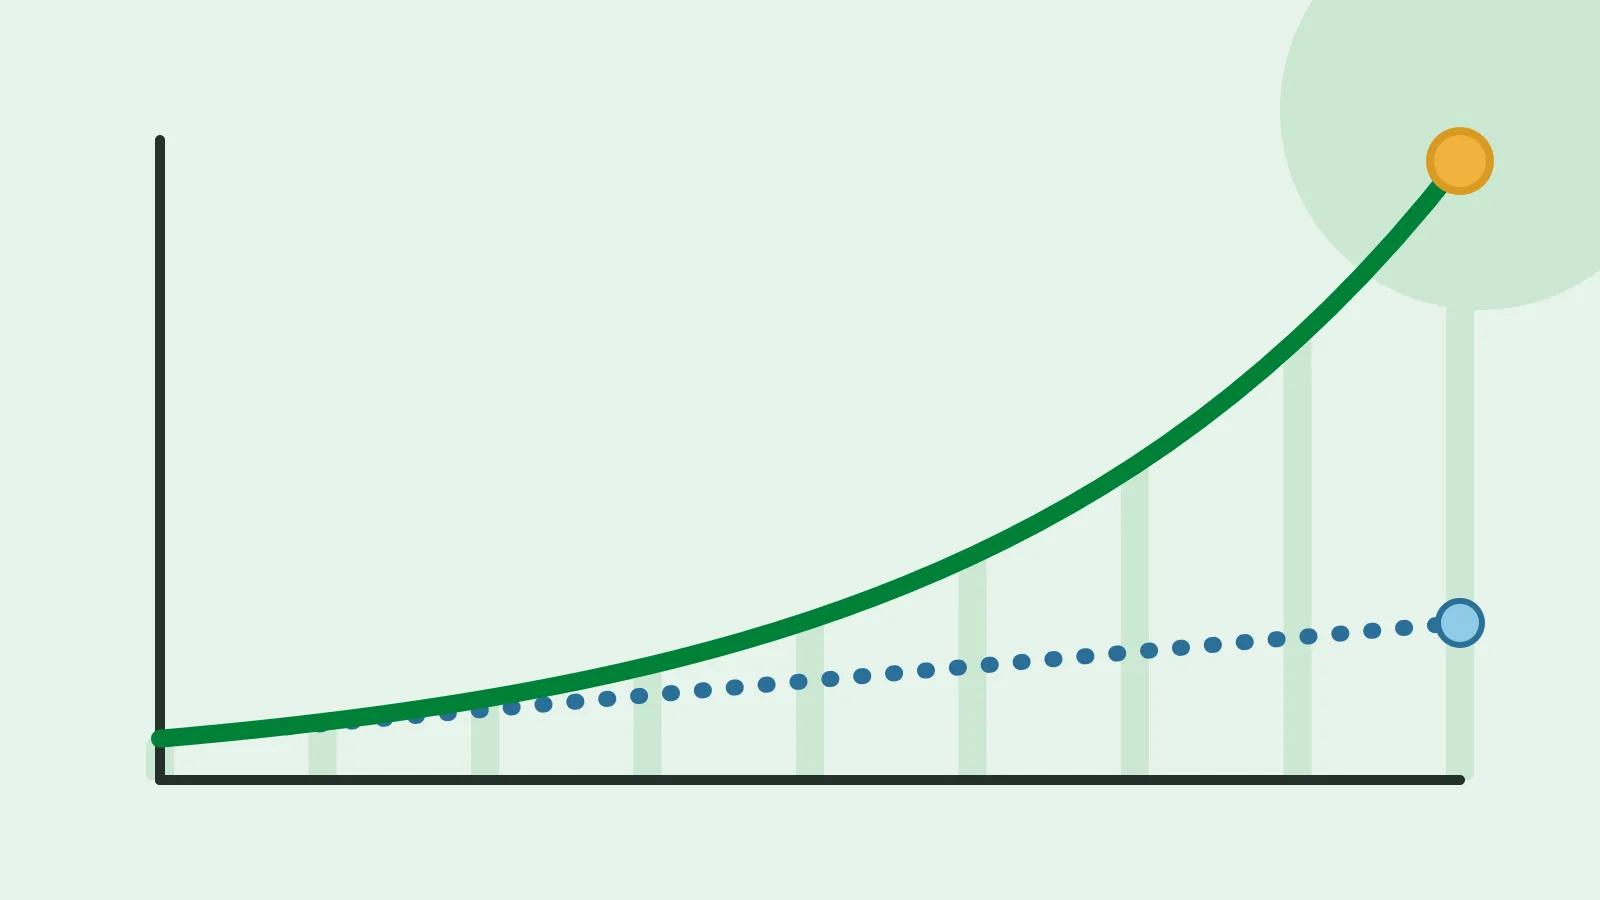
Yksinkertaisessa korossa tuottoa saa vain alkuperäiselle summalle. Korkoa korolle -periaatteessa vuoden tuotto lisätään pääomaan, ja seuraavana vuonna tuottoa saa myös sille.
Esimerkissä 1 000 € kasvaa 7 % vuodessa:
| Vuotta | Yksinkertainen korko | Korkoa korolle | Ero |
|---|---|---|---|
| 10 | 1 700 € | 1 967 € | 267 € |
| 20 | 2 400 € | 3 870 € | 1 470 € |
| 30 | 3 100 € | 7 612 € | 4 512 € |
| 40 | 3 800 € | 14 974 € | 11 174 € |
Kymmenen vuoden jälkeen ero on pieni. Neljänkymmenen vuoden jälkeen korkoa korolle on kasvattanut rahan lähes nelinkertaiseksi yksinkertaiseen korkoon verrattuna.
Esimerkki: 10 € kuukaudessa syntymästä alkaen
Kuvitellaan, että aloitat säästää lapselle 10 € kuukaudessa tämän syntyessä, ja lapsi jatkaa samaa säästöä itse 65-vuotiaaksi. Yhteensä 65 vuodessa säästetään 7 800 €.
- 9 %:n vuosituotolla summa on 65-vuotiaana noin 452 000 €.
- 6 %:n vuosituotolla se on noin 96 000 €.
- 3 %:n vuosituotolla se on noin 24 000 €.
Maltillisellakin tuotolla raha kasvaa moninkertaiseksi säästettyyn summaan nähden, ja lähes koko loppusumma on tuottoa eikä talletuksia. Luvut on laskettu kuukausittaisella korkoa korolle -laskennalla. 9 % on suunnilleen USA:n osakkeiden historiallinen tuotto ennen inflaatiota, joten 6 %:n luku on lähempänä sitä, mitä raha olisi nykyrahassa. Historiallisista tuotoista voit lukea lisää artikkelista keskimääräiset tuotot osakemarkkinoilla.
Aikainen aloitus voittaa suuremman summan
Kaksi säästäjää saa kumpikin 7 %:n vuosituoton ja säästää 100 € kuukaudessa:
- Anna säästää 25–35-vuotiaana ja lopettaa sitten. Hän säästää yhteensä 12 000 €.
- Ville aloittaa 35-vuotiaana ja säästää 65-vuotiaaksi. Hän säästää yhteensä 36 000 €.
65-vuotiaana Annalla on noin 140 000 € ja Villellä noin 122 000 €. Anna säästi kolmanneksen Villen summasta ja päätyi silti suurempaan potiin, koska hänen rahansa ehtivät kasvaa korkoa korolle kymmenen vuotta pidempään.
72:n sääntö
Nopea tapa arvioida, kuinka kauan rahan tuplaantuminen kestää: jaa 72 vuosituotolla.
| Vuosituotto | Raha tuplaantuu noin |
|---|---|
| 4 % | 18 vuodessa |
| 6 % | 12 vuodessa |
| 8 % | 9 vuodessa |
| 10 % | 7 vuodessa |
Myös kulut kasvavat korkoa korolle
Kulut veloitetaan joka vuosi, joten ne kasvavat korkoa korolle sinua vastaan. Kun säästät 100 € kuukaudessa 30 vuoden ajan 7 %:n tuotolla:
- 0,2 %:n vuosikululla (tyypillinen indeksirahasto tai ETF) loppusumma on noin 117 000 €.
- 1,5 %:n vuosikululla (tyypillinen aktiivisesti hoidettu rahasto) loppusumma on noin 91 000 €.
1,3 prosenttiyksikön ero vuodessa maksaa 30 vuodessa noin 26 000 €. Siksi pienet kulut ovat yhtä tärkeitä kuin hyvä tuotto. Verojen lykkäämisestä, esimerkiksi osakesäästötilillä, on samanlainen hyöty. Lue myös verovapaasta 1 000 euron luovutusvoitosta.
Velassa korkoa korolle toimii sinua vastaan
Luottokorttien ja kulutusluottojen korko kasvaa korkoa korolle yhtä tehokkaasti. 2 000 euron kulutusluotto 20 %:n korolla kasvaa viidessä vuodessa noin 5 000 euroon, jos mitään ei lyhennetä. Kalliin velan maksaminen pois on usein paras “sijoitus”, jonka voi tehdä. Jos velat painavat, katso mistä saat apua oman talouden hallintaan.
Miten korkoa korolle opetetaan lapselle
Lapsi ymmärtää korkoa korolle parhaiten, kun sen näkee:
- Kolikot tai pavut. Aloittakaa pienestä kasasta. Joka “vuosi” kasaan lisätään yksi kolikko jokaista kymmentä kohden. Kasa kasvaa koko ajan nopeammin.
- Oma säästö. Näytä kerran vuodessa lapsen säästötilin tai rahaston saldo ja kerro, mikä osa siitä on tuottoa.
- Vastinraha. Jos lapsi säästää, lisää kuukausittain pieni bonus. Se toimii kuin tuotto, jonka lapsi näkee.
Lapsen kolmen rahapurkin menetelmä antaa lapselle säästöpurkin, jossa korkoa korolle pääsee toimimaan. Lapselle säästämisen voi aloittaa esimerkiksi rahastoissa: näin aloitat Nordnetissa lapselle säästämisen.